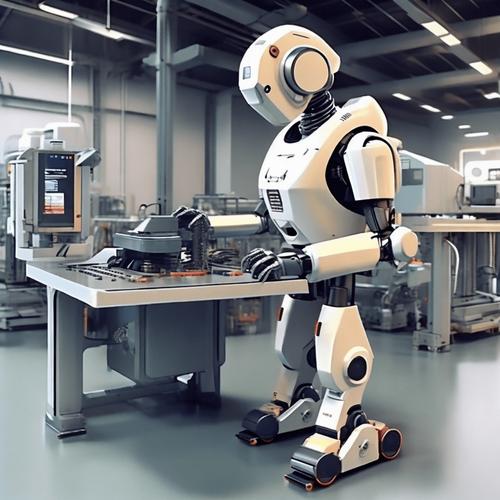
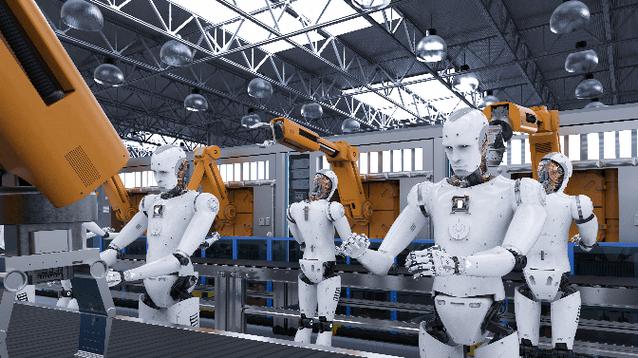
工业机器人制造 迈向智能化与国产化的新纪元
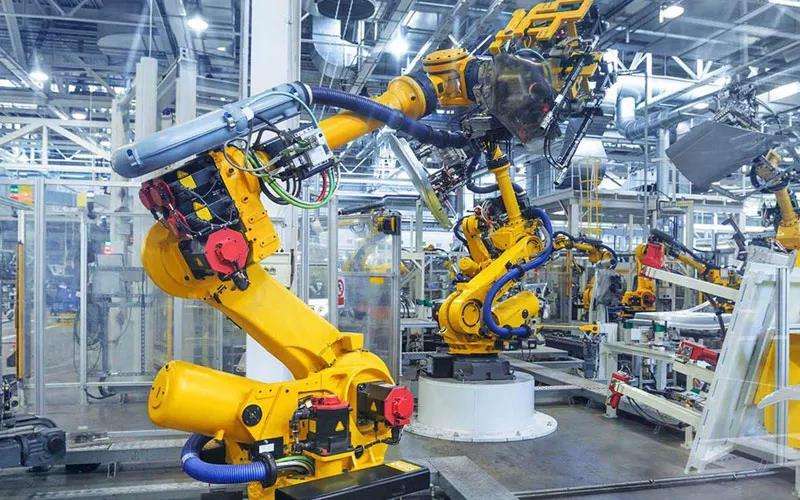
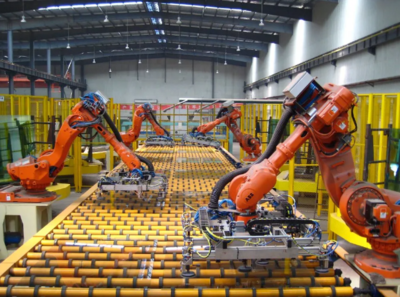
工业机器人制造作为智能制造的核心支柱,正经历着前所未有的技术变革与产业升级。从汽车装配到电子精密加工,从物流仓储到食品医药,工业机器人的应用边界不断拓展,推动着全球制造业向自动化、数字化、智能化方向加速转型。
一、技术突破:从单一执行到智能协作
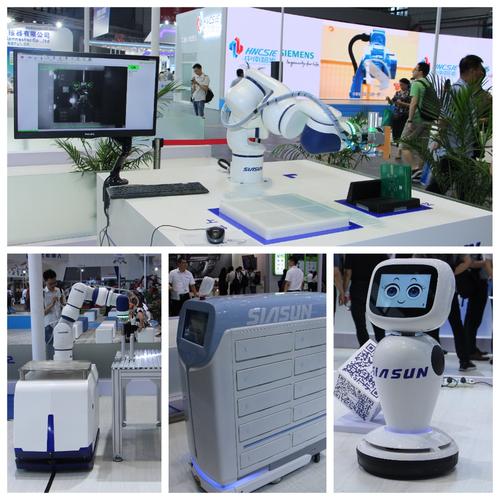
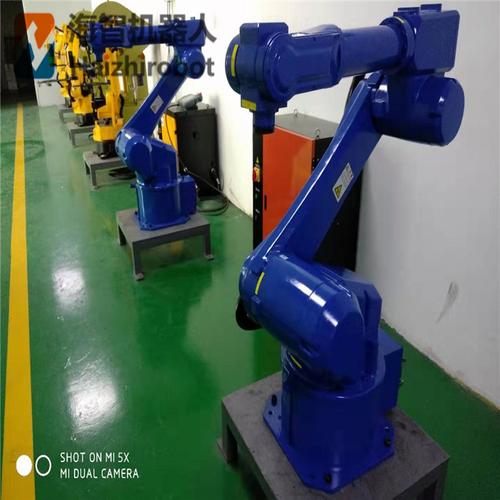
当前,工业机器人制造领域最显著的趋势是智能化与协作化的深度融合。传统工业机器人以高负载、高速度的重复性作业为主,而新一代机器人则搭载了人工智能视觉、力控传感和自适应算法,能够完成复杂装配、柔性分拣等任务。例如,协作机器人(Cobot)通过安全碰撞检测和简易编程界面,实现了人机协同作业,在中小企业的产线改造中备受青睐。数字孪生技术被广泛应用于机器人制造过程,通过在虚拟环境中模拟调试,大幅缩短了产品研发周期并降低了试错成本。
二、市场格局:国产替代加速,产业链协同强化
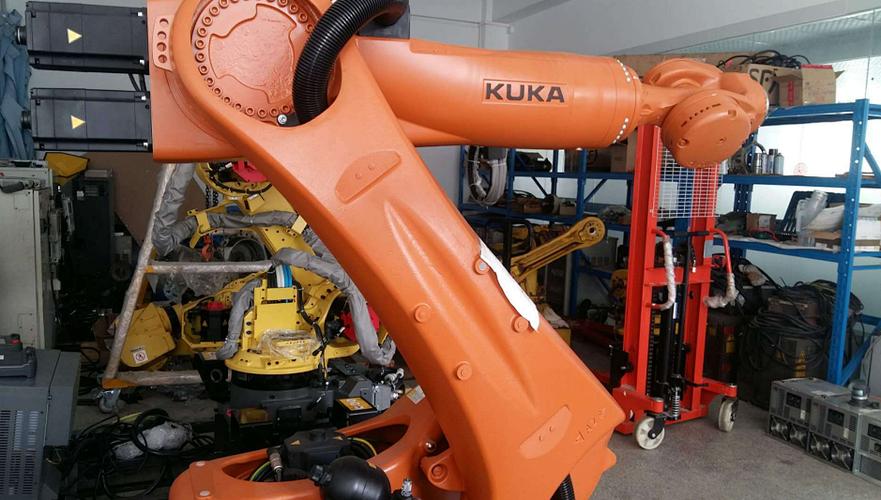
全球工业机器人市场长期由“四大家族”(发那科、安川、库卡、ABB)主导,但近年来中国本土企业正迅速崛起。2024年以来,国内工业机器人产量保持两位数增长,核心零部件如减速器、伺服电机和控制器的国产化率显著提升。政策层面,“机器人+”应用行动方案的深入推进,以及各地对智能制造产业园的扶持,为产业链上下游协同创新提供了沃土。值得注意的是,国产机器人企业不再局限于价格竞争,而是通过高性价比方案和快速响应服务,在锂电、光伏、新能源汽车等新兴行业加速渗透。
三、应用深化:从大规模生产到柔性定制
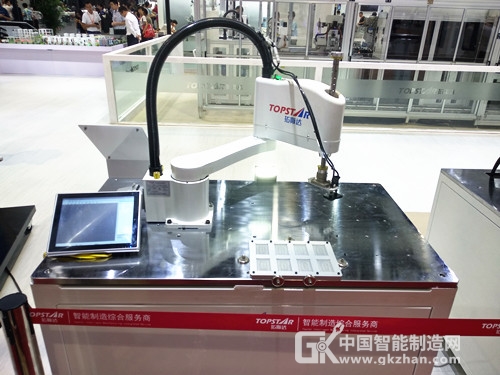
随着消费需求日趋个性化,工业机器人制造正助力产线向柔性化升级。模块化设计使得机器人能够快速更换末端执行器,适应多品种、小批量的生产模式。在电子制造领域,微型机器人配合高精度视觉系统,可实现芯片贴装、精密螺丝锁付等微米级操作;在物流行业,自主移动机器人(AMR)与机械臂结合的复合机器人,正重塑仓储分拣流程。绿色制造理念亦渗透至机器人设计环节,轻量化材料与节能驱动技术的应用,降低了设备运行能耗。
四、挑战与展望:人才缺口与生态构建
尽管前景广阔,工业机器人制造仍面临挑战。一方面,高端应用场景对算法工程师、系统集成人才的需求激增,复合型人才短缺成为制约因素;另一方面,数据安全与设备互联标准尚未统一,跨品牌协作生态有待完善。随着5G、边缘计算与AI大模型的融合,工业机器人将具备更强的自主决策能力,从“程序化工具”进化为“智能生产伙伴”。而人形机器人技术的溢出效应,也可能为工业场景带来新形态的通用型作业平台。
工业机器人制造正处于量变到质变的关键期。技术创新、国产替代与场景拓展三股力量交织,共同推动这一产业迈向更高水平的智能化与可持续发展。
如若转载,请注明出处:http://www.googleelani.com/product/6.html
更新时间:2026-11-01 09:34:04