2020全球十大工业机器人自主品牌惊喜崛起——工业机器人制造新格局
2020年,全球工业机器人市场在疫情冲击下展现出强大韧性,自主品牌的表现尤为亮眼。根据行业权威数据,全球工业机器人装机量虽增速放缓,但头部企业竞争格局出现微妙变化,中国自主品牌凭借技术创新与成本优势,首次在十强榜单中占据两席,打破传统四大家族垄断局面。
一、全球工业机器人市场概览
2020年全球工业机器人市场规模约450亿美元,同比下降3%,但亚洲市场占比逆势提升至65%。汽车、电子、金属加工仍是主要应用领域,而医疗、物流等新兴场景需求激增。在此背景下,头部品牌排序出现调整:发那科(FANUC)蝉联榜首,ABB、库卡(KUKA)、安川电机(Yaskawa)紧随其后,爱普生(Epson)、那智不二越(Nachi)、川崎重工(Kawasaki)等传统强者保持前十。
二、自主品牌惊喜突破:埃斯顿与新松跻身前十
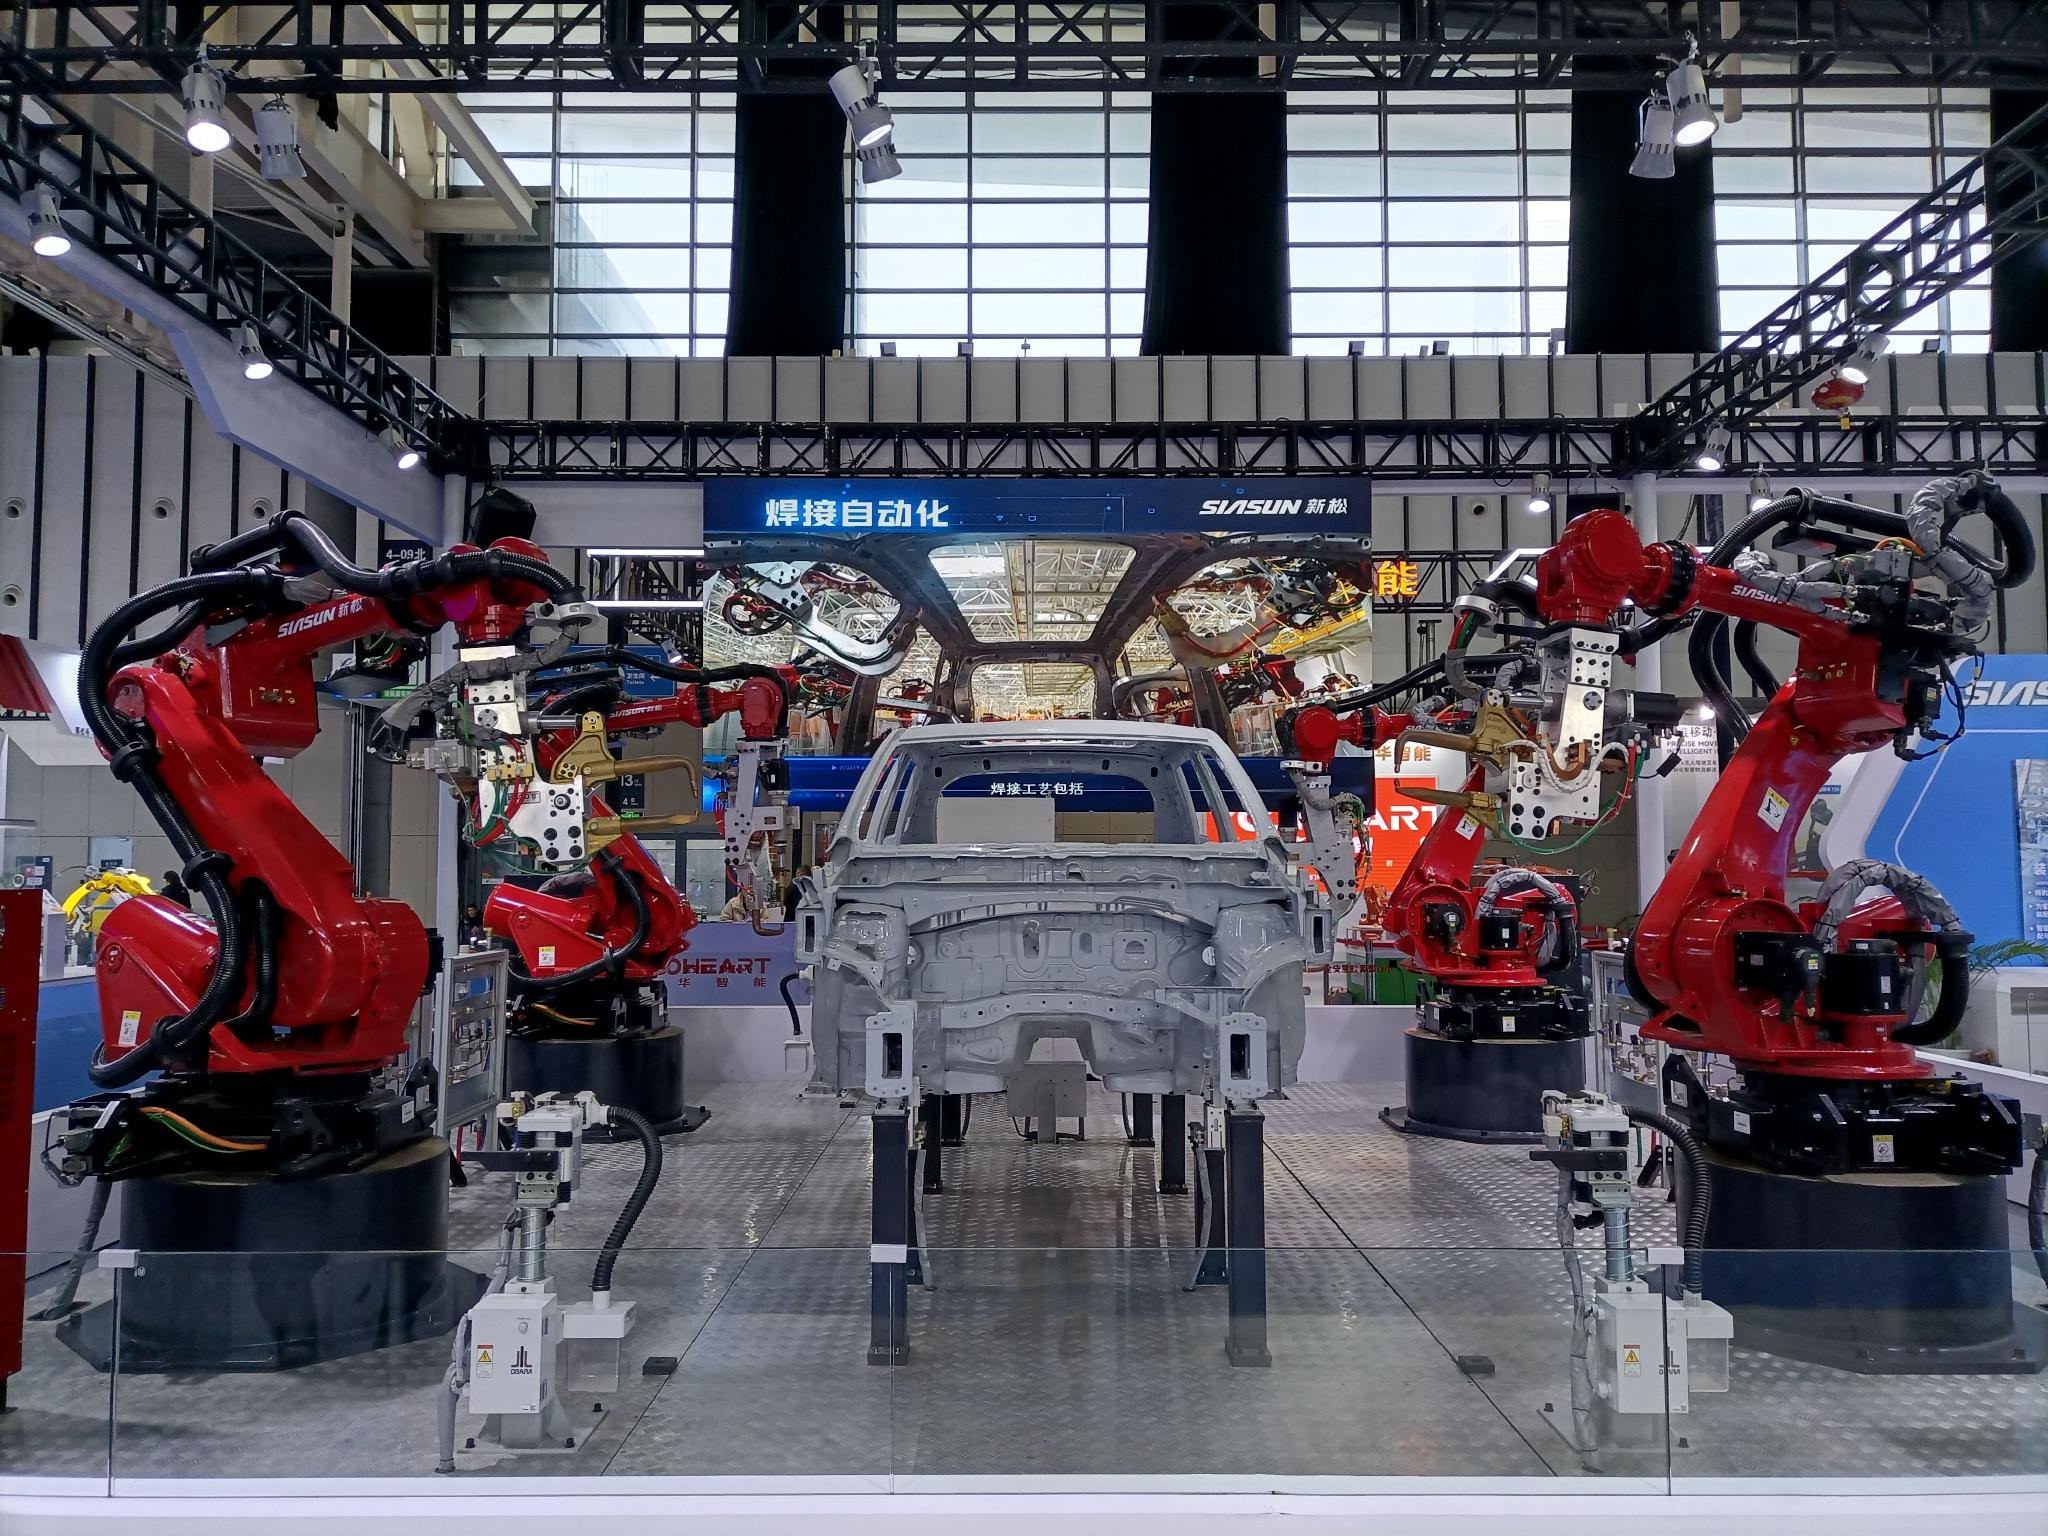
最引人注目的是中国自主品牌的崛起。埃斯顿(Estun)凭借全产业链布局和并购整合,跃居全球第八,其六轴机器人精度达到±0.02mm,在光伏、锂电领域市占率突破20%。新松机器人(SIASUN)则依托中科院技术背景,在移动机器人(AGV)和协作机器人领域形成差异化优势,位列第九。二者合计营收占全球TOP10总营收的7.8%,较2019年提升3.2个百分点。
三、自主品牌突围路径分析
- 技术攻坚:埃斯顿收购德国Cloos后,焊接机器人性能比肩国际一线;新松攻克RV减速器国产化,成本降低40%。
- 场景深耕:针对3C、新能源等中国优势产业,自主品牌推出高速SCARA(水平多关节)和智能装配方案,响应速度较外资品牌快30%。
- 政策协同:受益于“机器人+”应用行动及国产替代政策,2020年自主品牌国内市占率升至38%,为十强席位奠定基础。
四、挑战与展望
尽管成绩斐然,自主品牌在高端市场(如半导体、汽车焊装)仍面临外资品牌专利壁垒。未来需在三方面发力:一是突破谐波减速器、伺服电机等核心部件瓶颈;二是构建开源机器人操作系统生态;三是通过海外并购获取渠道与品牌溢价。预计2025年,自主品牌有望在十强中占据三席,全球市场份额突破15%。
2020年的榜单变局证明:工业机器人制造格局正从“四大家族”单极主导,转向多极化竞合。自主品牌的惊喜表现,既是技术积累的兑现,更是全球产业链重构的缩影。唯有坚持创新驱动与开放合作,方能在智能制造的浪潮中行稳致远。
如若转载,请注明出处:http://www.googleelani.com/product/49.html
更新时间:2026-11-01 17:16:34