中国工业机器人市场 大而不强,短板何在?
中国连续多年稳居全球最大工业机器人市场,2022年装机量占全球比重超过50%,市场规模突破百亿美元。庞大的体量背后,产业“大而不强”的隐忧日益凸显。核心零部件受制于人、高端市场渗透不足、自主品牌竞争力偏弱等问题,制约着中国从“机器人大国”向“机器人强国”的跨越。究竟是哪个环节拖了后腿?
一、核心零部件:利润与技术的“双重流失”
工业机器人产业链中,上游核心零部件(减速器、伺服系统、控制器)是技术壁垒最高、附加值最大的环节,约占整机成本的70%。目前,中国在核心零部件领域仍严重依赖进口。
- 减速器:精密减速器(谐波减速器、RV减速器)市场长期被日本纳博特斯克、哈默纳科等企业垄断,国产化率不足30%。国产减速器在精度保持性、寿命和可靠性上仍有差距,导致高端整机不得不选用进口部件,成本居高不下。
- 伺服系统:高端伺服电机及驱动器市场由日系、欧系品牌主导,国产伺服在动态响应、过载能力等性能指标上尚存差距,尤其在多轴协同、高速高精场景中依赖进口。
- 控制器:虽然国产控制器在硬件层面已基本实现自主,但底层算法、运动控制内核和软件生态仍薄弱,稳定性和开放性不足,影响整机性能。
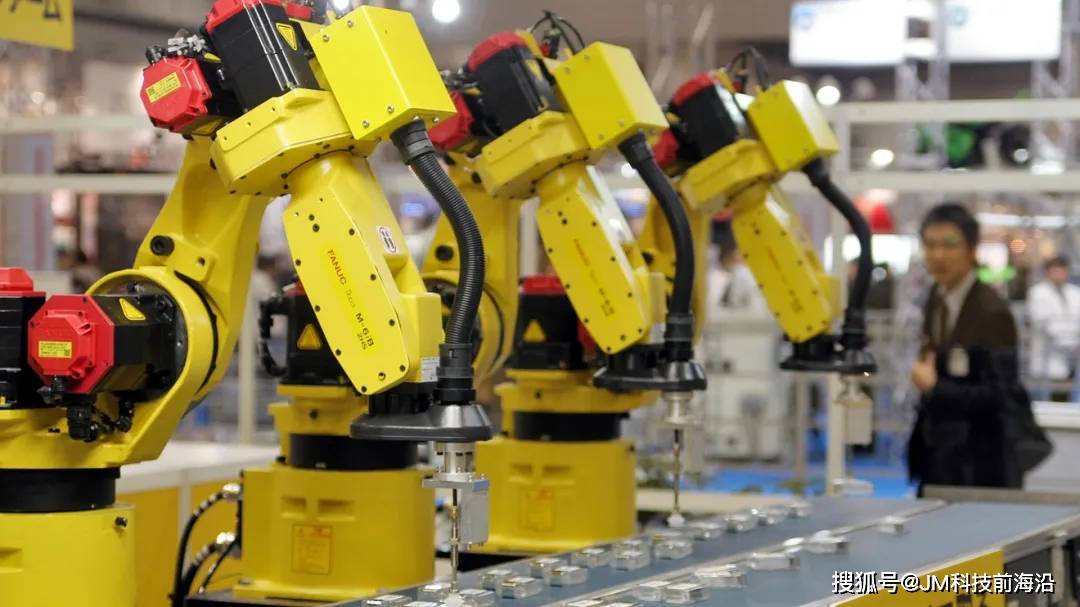
核心零部件的短板直接导致国产工业机器人“大而不强”:中低端市场凭借价格优势占据份额,但高端市场(如汽车制造、精密电子、半导体等)仍被“四大家族”(发那科、安川、ABB、库卡)牢牢把控。2022年,外资品牌在中国六轴以上多关节机器人市场占比超过70%。
二、高端应用:行业渗透的结构性失衡
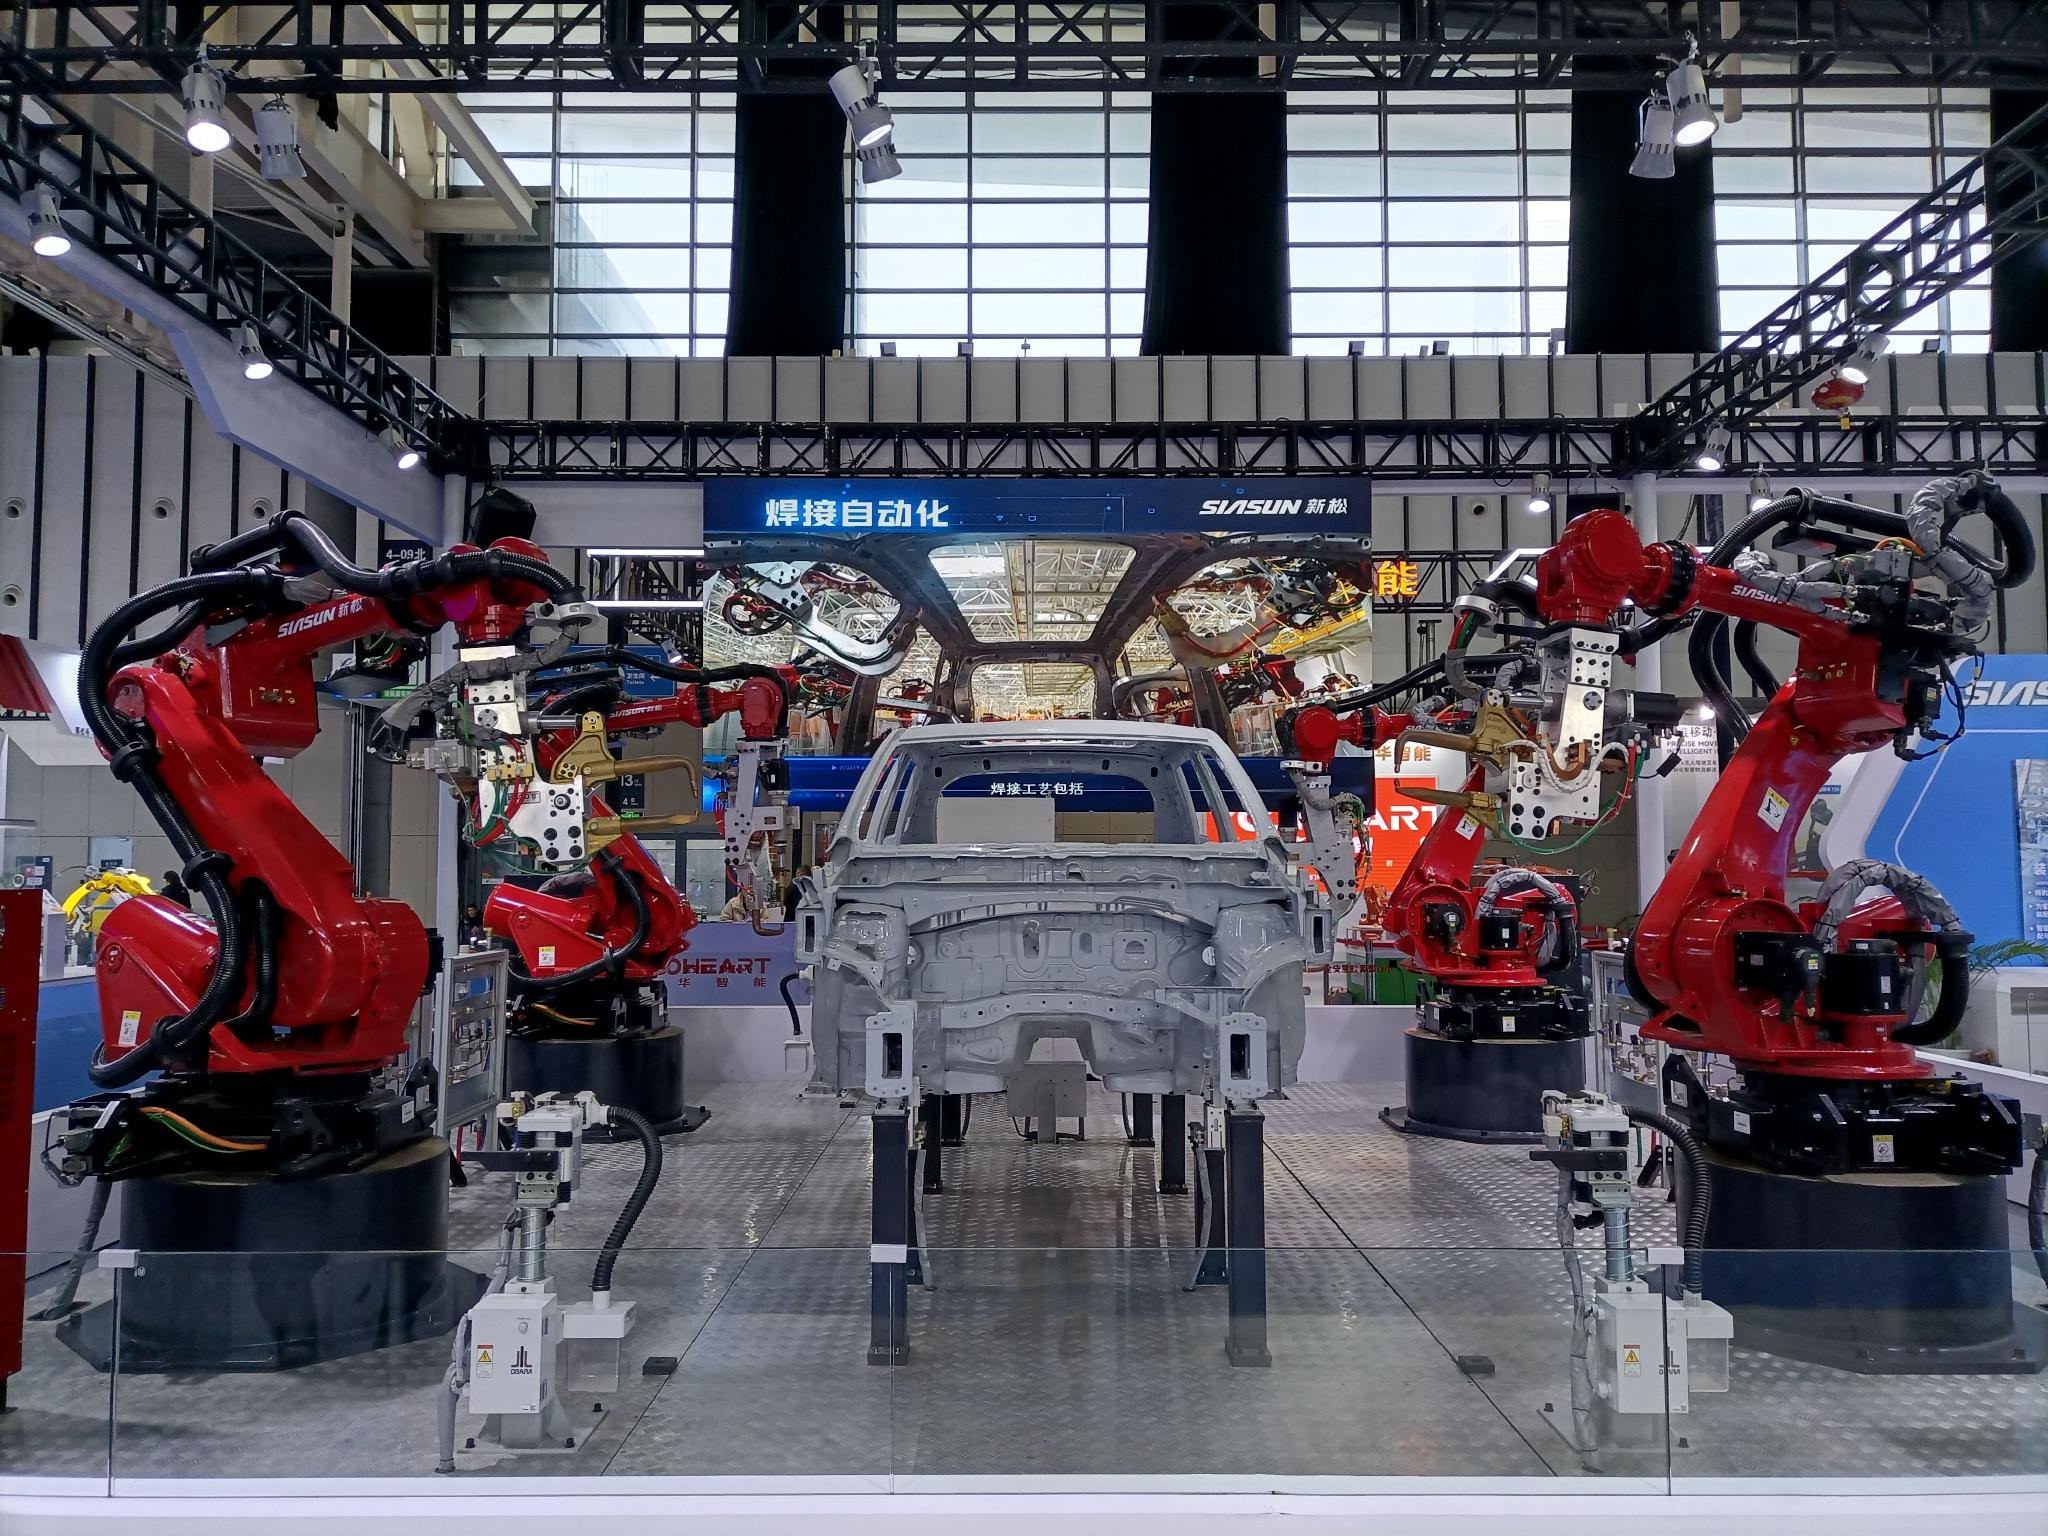
中国工业机器人应用集中在搬运、码垛、焊接等中低端领域,而在柔性装配、精密加工、医疗手术等高附加值场景中,国产机器人渗透率极低。例如,汽车焊装线的高端六轴机器人几乎被外资品牌垄断;电子行业的SCARA机器人虽国产份额较高,但高速高精型号仍依赖进口。
这种结构性失衡反映出国产机器人在精度、速度、可靠性等关键性能上的差距。行业解决方案能力不足,系统集成商规模小而散,缺乏跨行业、跨工艺的深度定制能力,难以满足高端客户的复杂需求。
三、自主品牌:规模与效益的错位
中国拥有全球最多的工业机器人企业,但多数企业规模偏小,年产量不足千台,产品同质化严重。价格战导致行业利润率偏低,企业研发投入受限,形成“低端锁定”的恶性循环。相比之下,外资品牌凭借技术优势和品牌溢价,占据高端市场并获得丰厚利润,进一步拉大差距。
自主品牌在整机设计、工艺积累和品牌信任度上仍需时间沉淀。以可靠性为例,国产机器人的平均无故障时间(MTBF)普遍低于外资品牌,在连续生产场景中故障率较高,直接影响客户的投资回报率。
四、破局之道:从“补短板”到“锻长板”
要解决“大而不强”的问题,需多措并举:
- 攻克核心零部件:通过产学研协同,重点突破减速器、伺服系统、控制器的材料、工艺和算法瓶颈,提升国产化率和性能一致性。
- 深耕高端应用:鼓励整机企业与系统集成商合作,针对汽车、电子、医药等行业开发高精度、高可靠性的解决方案,逐步替代进口。
- 培育龙头企业:引导资源向优势企业集中,支持兼并重组,打造具有国际竞争力的自主品牌,提升规模效益和研发投入能力。
- 完善生态体系:加强标准制定、检测认证和人才培养,构建从零部件到整机、从集成到服务的完整产业生态。
中国工业机器人市场“大”已成定局,“强”仍需努力。核心零部件是当前最突出的短板,但并非唯一短板;唯有系统性地补齐技术、应用和品牌短板,才能实现从“量”到“质”的跨越,在全球机器人产业格局中占据主动。
如若转载,请注明出处:http://www.googleelani.com/product/44.html
更新时间:2026-11-01 02:20:06