中国工业机器人逆势增长 2020年产量超23.7万台,全球增速领跑
引言
2020年,在全球经济深受疫情冲击的背景下,中国工业机器人产业却交出了一份亮眼的成绩单。据国家统计局数据显示,2020年全国规模以上工业机器人制造企业产量达到23.7万台,同比增长19.1%,增速在全球主要经济体中名列前茅。这一数据不仅彰显了中国制造业的韧性,也印证了中国在智能制造领域的加速布局。
产量逆势攀升,彰显产业韧性
2020年初,新冠疫情导致制造业一度停摆,工业机器人产业也受到供应链受阻和需求波動的影响。随着国内疫情得到有效控制,企业复工复产后,工业机器人需求迅速反弹。尤其是下半年,在“新基建”政策推动和制造业转型升级需求释放的双重刺激下,产量持续攀升,最终全年产量突破23.7万台,创历史新高。
从全球范围看,中国工业机器人增速显著领先。据国际机器人联合会(IFR)统计,2020年全球工业机器人安装量约38.4万台,其中中国占比超过44%,连续八年稳居全球最大工业机器人消费市场。中国工业机器人密度(每万名员工使用机器人台数)达到187台/万人,首次跻身全球前九,标志着中国制造业自动化水平迈上新台阶。
多因素驱动高增长
中国工业机器人产业在2020年实现高速增长,得益于多重因素叠加。
政策红利持续释放。国家层面出台了一系列支持智能制造和机器人产业发展的政策,如《关于扩大战略性新兴产业投资培育壮大新增长点增长极的指导意见》等,为行业发展提供了有力保障。
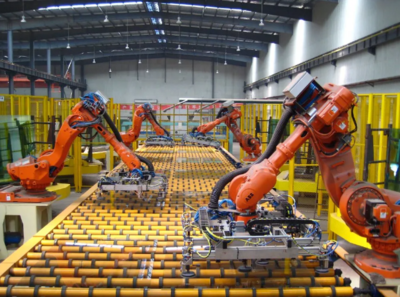
疫情催生了“机器换人”需求。在劳动力短缺和防疫要求下,制造企业加速自动化改造,尤其在汽车、电子、金属加工、食品医药等行业,工业机器人应用场景不断拓展,带动了产量增长。
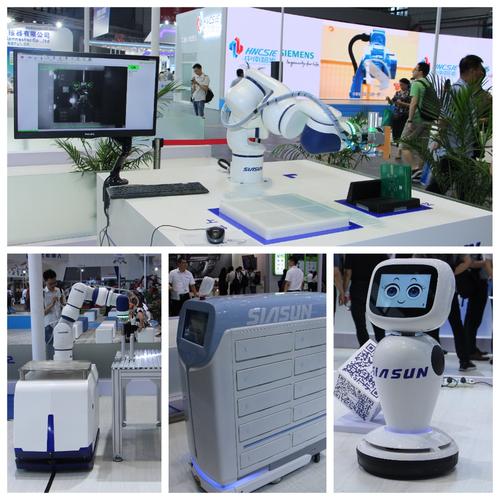
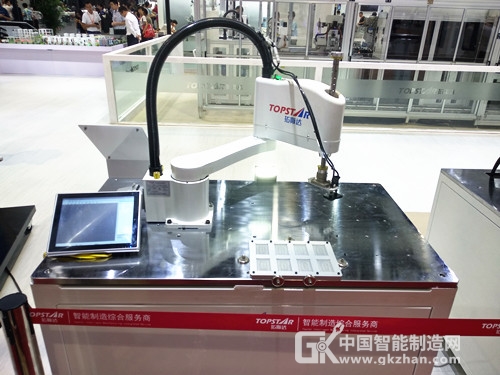
本土机器人企业竞争力提升。以埃斯顿、新时达、埃夫特等为代表的国产机器人品牌加快技术突破和市场拓展,在中低端市场实现进口替代,同时向高端领域渗透,推动了整体产量的提升。
产业结构持续优化
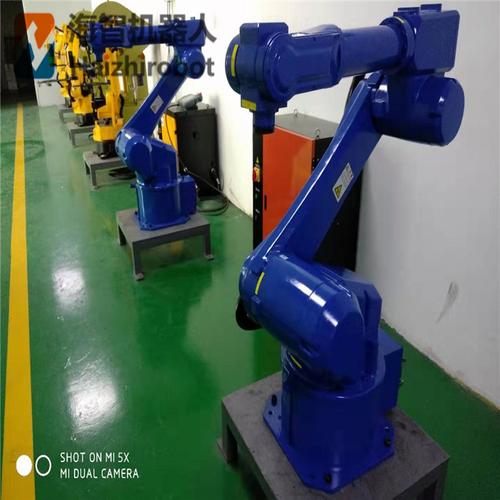
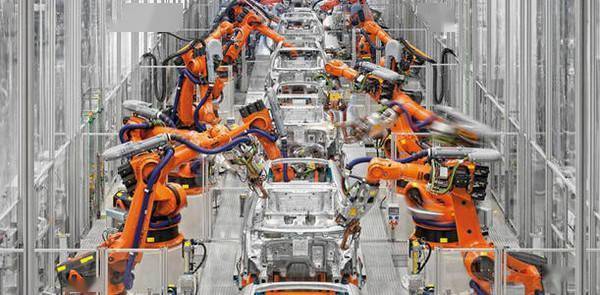
在产量增长的中国工业机器人产业结构也在不断优化。从产品类型看,多关节机器人、SCARA机器人、直角坐标机器人等主流品类均实现增长,其中多关节机器人占比进一步提升,反映出国产机器人向高附加值方向转型。
从应用领域看,工业机器人在汽车行业的应用保持稳定,在电子、新能源、仓储物流等领域的应用快速增长。尤其是随着锂电、光伏等新兴产业的扩张,对工业机器人的需求持续旺盛。
值得注意的是,核心零部件国产化进程加快。减速器、伺服系统、控制器等关键部件的本土化配套率逐步提高,降低了整机制造成本,进一步增强了国产机器人的市场竞争力。
前景展望与挑战
中国工业机器人产业仍处于战略机遇期。随着制造业数字化转型和智能化升级的深入推进,工业机器人需求有望继续保持增长态势。据预测,到2025年,中国工业机器人年产量有望突破40万台,产业规模将进一步扩大。
行业也面临诸多挑战。高端市场仍被外资品牌主导,核心零部件技术瓶颈有待突破;行业竞争加剧,部分低端产品出现同质化竞争;专业人才短缺问题日益凸显,尤其是系统集成和运维方面的高技能人才供给不足。
为推动产业高质量发展,需进一步加大研发投入,突破关键核心技术;完善产业生态,培育一批具有国际竞争力的龙头企业;加强人才培养,构建多层次人才体系;拓展应用场景,推动机器人与人工智能、5G等新技术深度融合。
##
2020年,中国工业机器人产量突破23.7万台,以全球最快的增速展现了产业的蓬勃活力。这一成就的取得,是中国制造业厚积薄发的体现,也是政策、市场、技术共同作用的结果。在智能化浪潮的推动下,中国工业机器产业必将迈向更高水平,为制造强国建设注入强劲动能。
如若转载,请注明出处:http://www.googleelani.com/product/12.html
更新时间:2026-11-01 11:40:32