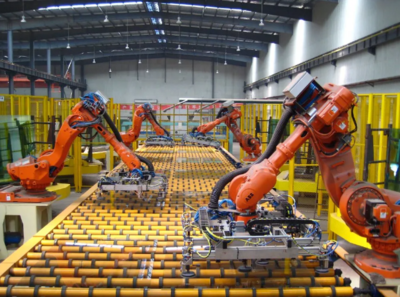
中国工业机器人密度跃居世界第三 从制造大国到智造强国的跨越
据国际机器人联合会(IFR)最新发布的《2024年世界机器人报告》显示,中国工业机器人密度(每万名制造业员工拥有的机器人数量)已达到470台,首次超越德国(429台)和日本(419台),跃居全球第三位,仅次于韩国(1012台)和新加坡(770台)。这一里程碑式的跨越,不仅标志着中国制造业自动化水平的显著提升,更折射出中国从“世界工厂”向“智造强国”加速转型的深层逻辑。
一、超越背后的增长曲线
回顾过去十年,中国工业机器人密度呈现出惊人的增长态势。2015年,中国这一指标仅为49台,位居全球第25位左右;到2020年已增至246台,排名升至全球第九;而2023年的470台,意味着八年間增长了近9倍,年均复合增长率超过30%。相比之下,德国和日本的工业机器人密度增长已趋于平缓,分别从2018年的338台和327台稳步爬升至429台和419台。此消彼长之间,中国完成了对两个传统制造业强国的历史性超越。
从绝对安装量来看,2023年中国工业机器人新安装量达27.6万台,占全球总量的51%,连续十一年稳居全球最大工业机器人市场。庞大的市场体量不仅为本土机器人企业提供了丰富的应用场景和试错空间,也倒逼外资品牌加速在华布局与技术落地,形成了“以市场换技术、以规模促创新”的良性循环。
二、驱动力:政策、需求与产业链共振
中国工业机器人密度的快速攀升,是多重因素共振的结果。
首先是政策顶层设计的前瞻引导。自2015年《中国制造2025》将机器人产业列为十大重点领域之一以来,国家层面陆续出台了《机器人产业发展规划(2016-2020年)》《“十四五”机器人产业发展规划》等纲领性文件,从技术攻关、应用示范、财税补贴、人才培养等多维度构建了完整的政策支持体系。各地政府也纷纷设立机器人产业园区和专项资金,形成了长三角、珠三角、京津冀等产业集群。
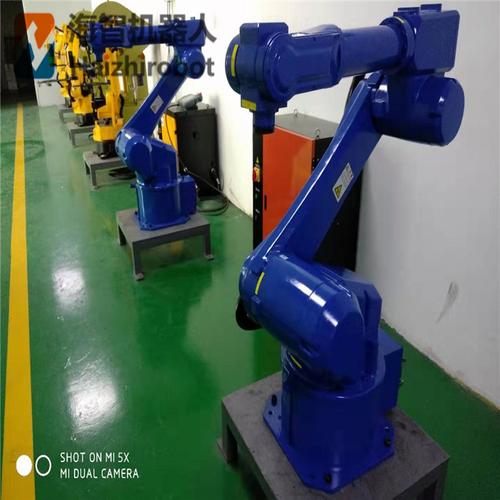
其次是制造业转型升级的内生需求。随着人口红利逐步消退,劳动力成本持续上升,制造业“招工难、用工贵”问题日益突出。新能源汽车、锂电池、光伏、电子制造等新兴产业的爆发式增长,对高精度、高稳定性、高节拍的自动化生产提出了迫切需求。以新能源汽车为例,其焊装、涂装、总装环节的自动化率普遍高于传统燃油车,直接拉动了对六轴多关节机器人、协作机器人等的需求。
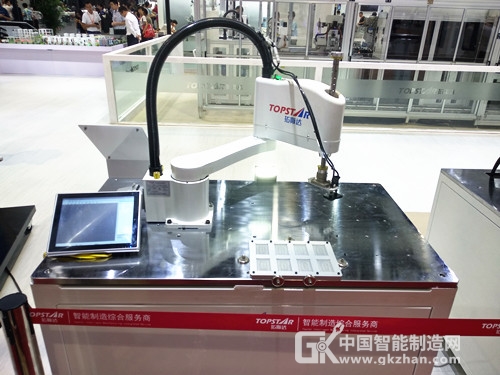
第三是本土机器人产业链的快速成熟。以埃斯顿、汇川技术、新时达、埃夫特等为代表的本土企业,在伺服系统、减速器、控制器等核心零部件领域持续突破,整机性能和可靠性显著提升,价格较外资品牌低20%-30%,在中小型制造企业中的渗透率快速提高。2021年,本土品牌在中国工业机器人市场的份额首次突破30%,到2023年已接近45%,形成了外资品牌与本土品牌同台竞技、互为促进的格局。
三、结构性亮点与隐忧
从应用结构看,中国工业机器人密度的提升呈现明显的行业分化特征。电子设备制造业、汽车制造业、金属制品业、塑料及化学制品业是机器人应用最密集的四大行业,合计占安装量的七成以上。值得一提的是,在光伏、锂电等新兴制造领域,中国企业的机器人应用密度已处于全球领先水平,部分智能工厂的自动化率甚至超过90%。
亮眼数据背后也存在结构性隐忧。其一,行业覆盖不均衡。在纺织、家具、食品加工等传统劳动密集型行业,机器人密度仍显著低于制造业平均水平,自动化改造的资金门槛和技术难度依然是中小企业的主要障碍。其二,核心零部件对外依存度仍然较高。减速器(尤其是RV减速器)和高端伺服电机仍有相当比例依赖进口,产业链自主可控能力有待进一步增强。其三,机器人密度并不等同于智能制造水平。单台设备的自动化与产线级、工厂级的数字化协同之间存在本质跨越,目前多数企业的机器人应用仍停留在单机自动化阶段,尚未实现与MES、ERP等系统的深度集成。
四、国际比较视角下的启示
将中国置于全球坐标系中审视,可与韩国和新加坡形成有趣对照。韩国工业机器人密度常年位居全球第一,与其造船、汽车、半导体等重资产行业的超高自动化水平密切相关,且韩国政府通过税收抵免和补贴政策大力推动中小企业自动化改造。新加坡则依托其物流、电子制造和生物医药等高附加值产业的高度集约化特征,在较小的制造业基数上实现了极高的机器人密度。
中国的情况截然不同:庞大的制造业体量、巨大的区域发展差异和多元的产业结构,决定了中国的机器人密度提升不可能依靠单一行业拉动,而必须依靠多层次、多行业的协同推进。当前470台的密度仅相当于制造业整体水平的平均值,考虑到东部沿海与中西部地区的巨大落差,实际领先区域的密度可能已接近韩国水平,而中西部地区仍有较大提升空间。
随着人口结构变化的不可逆转和制造业高质量发展的持续推进,中国工业机器人密度有望在“十五五”期间突破600台,进一步缩小与新加坡的差距,并在应用广度上超越韩国的“一枝独秀”模式,形成更加均衡、更具韧性的智能制造产业生态。中国的工业机器人故事,正在从“买得多、用得多”的規模扩张阶段,走向“用得好、用得巧”的质量提升阶段。
如若转载,请注明出处:http://www.googleelani.com/product/10.html
更新时间:2026-11-01 22:23:40