产量劲增31.7% 中国工业机器人制造的跃升与新征程
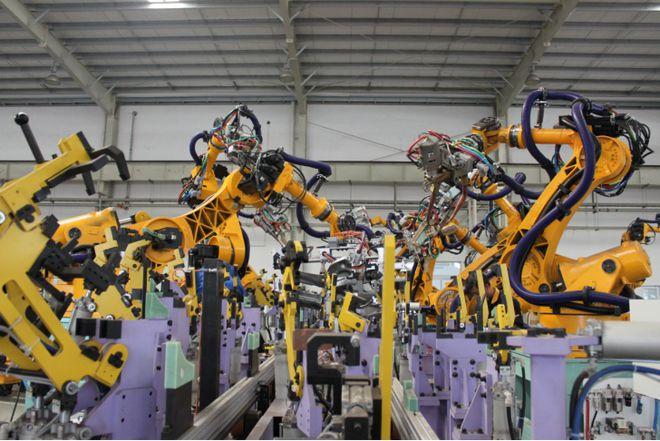
国家统计局数据显示,2024年前11个月全国工业机器人产量同比增长31.7%。这一数字不仅是一份亮眼的成绩单,更折射出中国制造业智能化转型的深层脉动,标志着工业机器人制造正从规模扩张迈向高质量发展的新阶段。
一、31.7%背后的三重驱动力
需求端的结构性爆发是直接引擎。新能源汽车、锂电池、光伏等新兴产业的产能扩张,对焊接、搬运、装配机器人形成刚性拉动;传统制造业在劳动力成本上升与招工难的双重压力下,“机器换人”从可选项变为必答题。供给端的国产替代加速形成良性循环。关键零部件如减速器、伺服电机、控制器的国产化率持续提升,使得整机成本下降、交付周期缩短,进一步激活了中小企业的采购意愿。第三,政策面的精准滴灌持续发力。从“十四五”机器人产业发展规划到各地智能工厂补贴政策,制度红利为产业增长提供了确定性预期。
二、从“量”的扩张到“质”的突围
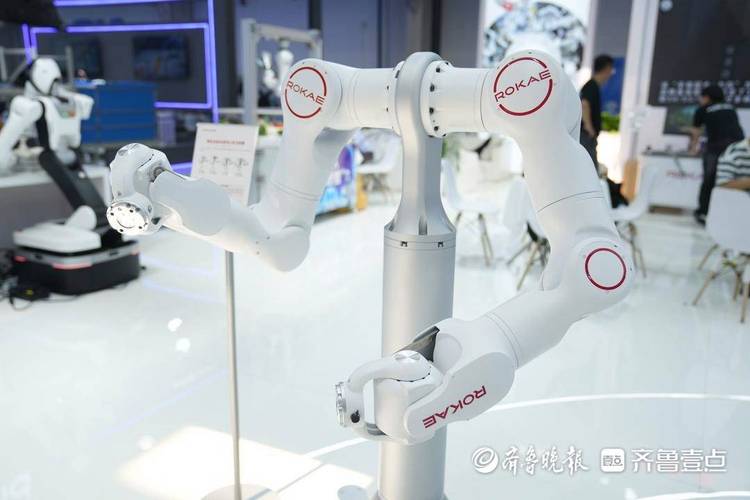
产量高增长固然可喜,但更值得关注的是产业结构的变化。当前中国工业机器人制造正呈现三个新特征:一是应用场景从汽车、3C等传统领域向食品、建材、物流等长尾市场渗透;二是产品形态从单一六轴机器人向协作机器人、移动操作机器人等差异化品类拓展;三是竞争逻辑从价格战转向可靠性、易用性与全生命周期服务的综合比拼。部分头部企业在重复定位精度、平均无故障时间等核心指标上已接近国际先进水平,但高端市场仍存在“整机强、部件弱”的隐忧,精密减速器与高端伺服系统对外依赖度依然较高。
三、未来之路:在高速增长中防范“低端内卷”
面向2025年及更远期,工业机器人制造需警惕产能盲目扩张带来的同质化竞争。行业应着力于三方面突破:其一,强化基础研究与核心零部件攻关,补齐材料、工艺与软件算法的短板;其二,推动机器人企业与垂直行业深度耦合,开发面向 specific 工艺的专用机型与解决方案;其三,完善标准体系与检测认证能力,以质量分级引导市场良性发展。
31.7%的增速是信心,更是警醒。中国工业机器人制造唯有在规模优势之上构筑技术护城河,方能将产量数字转化为持久的产业竞争力,在全球智能制造版图中占据更关键的位置。
如若转载,请注明出处:http://www.googleelani.com/product/18.html
更新时间:2026-11-01 10:04:59