从工业机器人的应用,看我国制造业距离中高端还有多远
工业机器人是制造业转型升级的关键载体,其应用广度与深度常被视为衡量一国制造业水平的重要标尺。我国工业机器人装机量稳居全球首位,但在这组亮眼数据的背后,制造业距离真正的中高端究竟还有多远?答案或许就藏在机器人的“用”与“造”之间。
一、应用端:规模领先,但密度与场景深度仍有差距
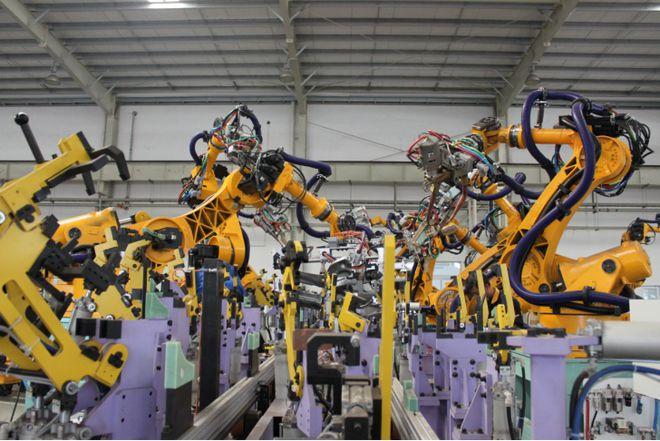
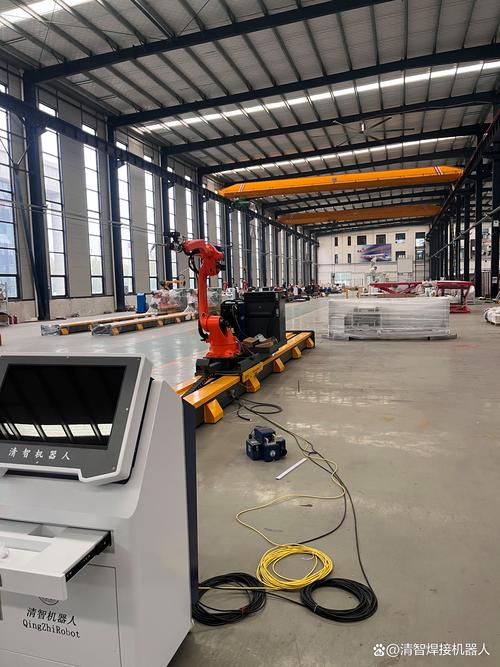
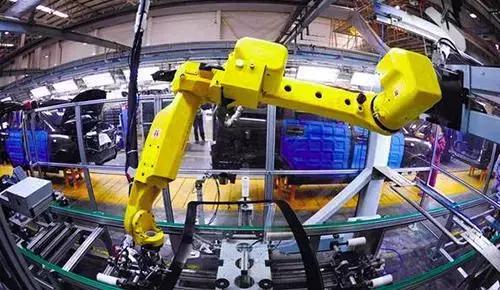
从应用总量看,我国已是全球最大的工业机器人消费市场。汽车、电子、金属加工等行业的大规模自动化改造,催生了海量机器人需求。若从机器人密度(每万名工人对应的机器人保有量)来看,我国虽已跃升至全球前列,但与韩国、新加坡、日本、德国等制造强国相比仍有明显差距。更值得关注的是应用场景的结构性差异:在焊接、搬运、码垛等中低端环节,国产机器人已实现大规模替代;但在高精度装配、精密打磨、柔性生产等高端场景,外资品牌仍占据主导地位。这反映出我国制造业自动化仍集中于“机器换人”的初级替代阶段,尚未全面迈入“人机协同”的智能化深水区。
二、制造端:整机突破,但核心部件“卡脖子”问题突出
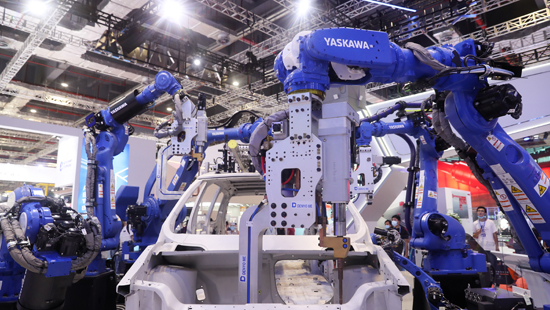
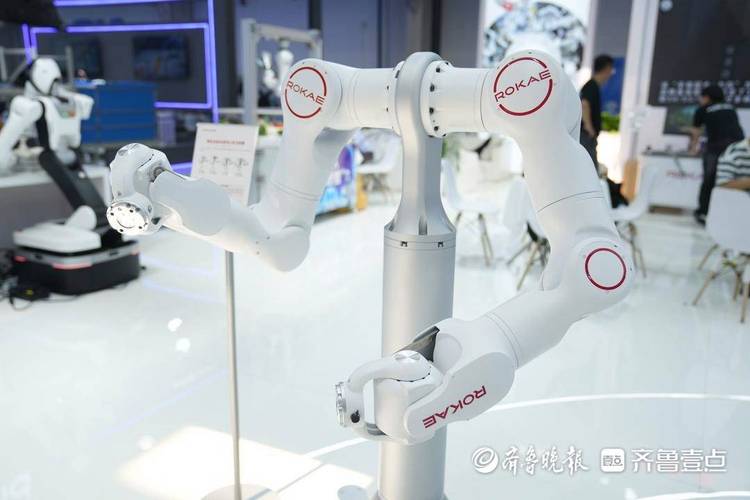
工业机器人制造本身是技术密集型产业,涵盖减速器、伺服电机、控制器三大核心零部件。国产整机品牌市场份额稳步提升,埃斯顿、汇川技术等企业已在部分细分领域崭露头角。但不可回避的是,高端减速器(如RV减速器)仍高度依赖进口,伺服系统的动态响应与可靠性尚有差距,控制器底层算法与生态构建亦处于追赶阶段。核心部件的短板直接制约了国产机器人的精度、寿命与稳定性,使其在高端应用场景中难以与“四大家族”(发那科、安川、库卡、ABB)正面抗衡。这种“整机强、部件弱”的格局,正是我国制造业“大而不强”的缩影。
三、产业链协同:单点突破易,系统能力难
工业机器人的竞争力不仅取决于单机性能,更依赖于从零部件、整机制造到系统集成的全链条协同。当前,我国在系统集成环节已涌现出一批具备总包能力的服务商,能够为特定行业提供定制化解决方案。但产业链上下游之间的技术协同不足——零部件企业缺乏与整机厂的深度联合研发,集成商对工艺Know-how的积累多集中于中低端场景。相比之下,制造业强国往往形成“零部件-整机-应用”闭环迭代的生态,如德国库卡与零部件供应商的长期战略合作。我国要迈向中高端,亟需打通产业链协同的“堵点”,将规模优势转化为系统能力。
四、人才与创新:存量庞大,但高端研发与技能人才双缺口
工业机器人产业的高端化离不开多层次人才支撑。一方面,底层算法、精密传动、运动控制等领域的研发人才仍显不足,高端减速器设计人才尤为稀缺;另一方面,能够将机器人工艺与行业场景深度融合的系统集成工程师、调试运维技师同样供不应求。当前职业教育体系培养的技能人才多集中于基础操作层面,对复杂工艺场景的适应性有待提升。人才结构的错配,使得国产机器人在“能用”与“好用”之间尚存距离。
五、前路何在:从“应用大国”走向“制造强国”的路径选择
判断我国制造业距离中高端还有多远,并不能简单以时间尺度衡量,而应聚焦于三大关键跃迁:其一,核心零部件的自主化突破,特别是高端减速器与伺服系统的工程化能力提升;其二,从“自动化替代”向“智能化柔性”的场景升级,推动机器人在精密装配、自适应加工等高端环节的高国产化率应用;其三,构建产学研用深度协同的创新生态,将海量应用数据转化为工艺积累与算法迭代的竞争优势。
我国制造业在工业机器人的应用规模上已跻身世界前列,但距离中高端制造的核心标志——高附加值环节的自主可控与高精尖场景的深度渗透——仍有明显差距。工业机器人既是观察这一差距的显微镜,也是弥合差距的发力点。唯有在核心部件、高端场景、系统生态上持续攻坚,才能让“制造大国”真正蜕变为“制造强国”。
如若转载,请注明出处:http://www.googleelani.com/product/17.html
更新时间:2026-11-01 11:00:43