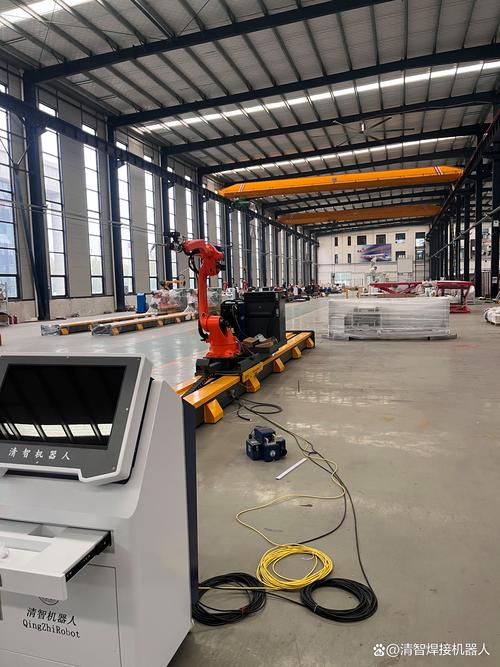
中国工业机器人市场 高速增长态势下的制造升级与未来展望
中国工业机器人市场持续呈现出强劲的增长势头,已成为全球最大的工业机器人消费国和生产国之一。在制造业转型升级、劳动力结构变化以及政策红利的多重驱动下,工业机器人制造领域正迎来前所未有的发展机遇。本文将分析市场高速增长的动力源泉,探讨工业机器人制造环节的现状与挑战,并展望未来发展趋势。
一、高速增长的多重驱动力
中国工业机器人市场的高增长态势并非偶然,而是由供需两侧及政策环境共同作用的结果。
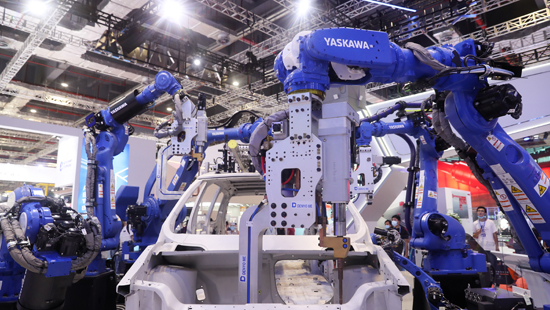
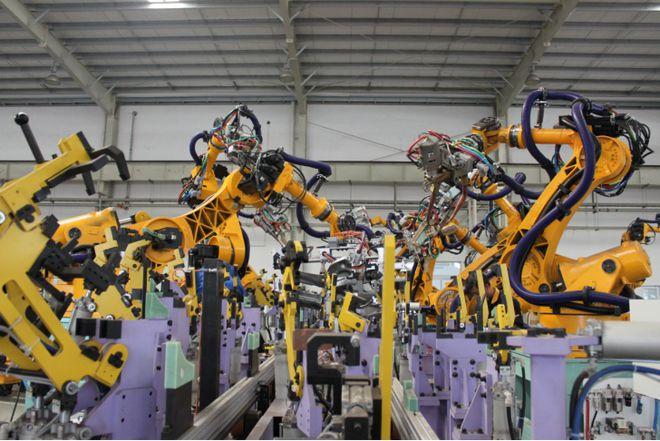
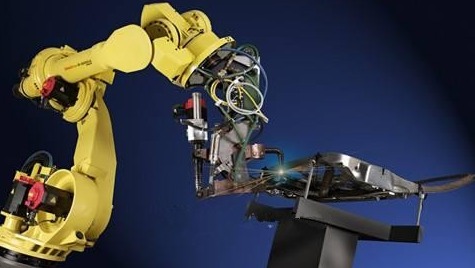
从需求侧看,人口红利逐渐消退,制造业人工成本持续上升,企业“机器换人”的意愿日益强烈。新能源汽车、3C电子、金属加工、医疗医药等下游行业的蓬勃发展,为工业机器人提供了广阔的应用场景。尤其是在新能源汽车制造中,焊接、喷涂、装配等环节对机器人的需求呈爆发式增长。
从供给侧看,国产工业机器人技术水平不断提升,核心零部件国产化率逐步提高,降低了整机制造成本,使得更多中小企业能够负担自动化改造的费用。本土机器人企业凭借贴近市场、响应迅速的优势,正在加速抢占中低端市场并逐步向高端渗透。
政策层面,“十四五”智能制造发展规划、机器人产业发展规划等国家政策持续加码,各地也纷纷出台配套措施,从资金补贴、税收优惠、应用场景开放等方面支持工业机器人产业发展。
二、工业机器人制造的现状与突破
工业机器人制造处于产业链中游,上游涉及减速器、伺服系统、控制器等核心零部件,下游对接系统集成与终端应用。长期以来,中国工业机器人制造在核心零部件上受制于人,但这一局面正在改变。
在减速器领域,绿的谐波等国产企业已在谐波减速器上实现批量供货,RV减速器也在逐步突破;伺服系统方面,汇川技术、埃斯顿等企业市场份额持续提升;控制器领域,国产厂商正逐步缩小与国际品牌的差距。核心零部件的国产化替代,不仅降低了整机制造成本,也增强了产业链的自主可控能力。
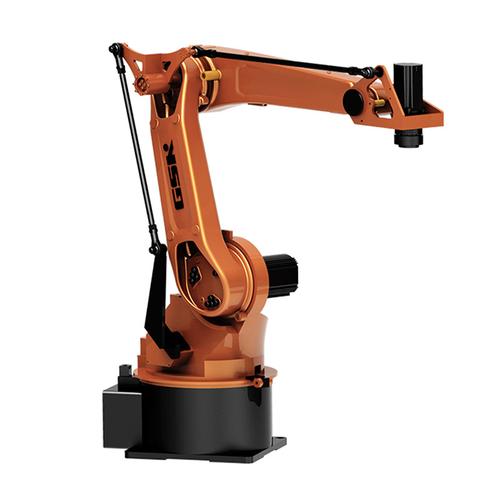
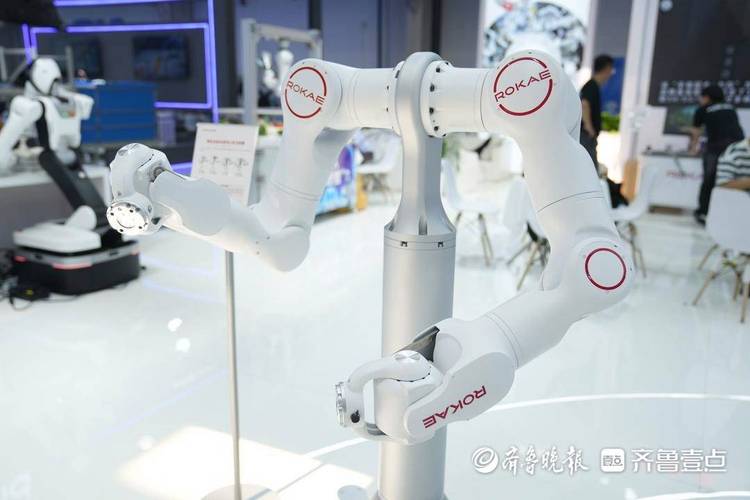
整机制造方面,国产机器人品牌如埃斯顿、新松、埃夫特、广州数控等,在六轴机器人、SCARA机器人、协作机器人等产品线上不断丰富产品矩阵,并在部分细分领域形成了竞争优势。尤其是协作机器人,国产企业与外资品牌几乎站在同一起跑线上,有望成为弯道超车的重要方向。
挑战依然存在。高端市场仍被发那科、ABB、库卡、安川等国际巨头主导,国产机器人在精度、稳定性、可靠性等方面尚有差距。行业竞争加剧导致价格战频发,部分企业盈利能力承压。
三、未来趋势展望
中国工业机器人市场的高增长态势有望延续,并呈现出几个显著趋势。
一是智能化升级。随着人工智能、大数据、5G等技术的融合应用,工业机器人正从传统的示教再现型向智能感知、自主决策型演进。智能机器人将具备更强的环境适应能力和人机协作能力,进一步拓展应用边界。
二是协作化与柔性化。协作机器人因安全性高、部署灵活、易于编程等特点,在中小企业和非工业领域(如医疗、物流、零售)的应用加速普及,市场增速有望高于传统工业机器人。
三是产业链协同创新。国产机器人企业将更加注重与上游零部件企业、下游系统集成商的深度合作,构建协同创新的产业生态。资本市场的助力也将推动企业加大研发投入和产能扩张。
四是全球化布局。中国工业机器人企业正从本土市场走向海外,通过产品出口、海外并购、设立研发中心等方式参与全球竞争,提升国际影响力。
中国工业机器人市场正处于高速增长与结构优化的双重通道中。工业机器人制造作为产业链的核心环节,既面临国际竞争的压力,也拥有国产替代和智能升级的巨大机遇。在政策、资本、技术和市场的共同推动下,中国工业机器人制造有望实现从“大”到“强”的跨越,为制造业高质量发展提供坚实支撑。只有持续加强核心技术攻关、提升产品质量与可靠性、完善产业生态,中国工业机器人产业才能在全球竞争中赢得主动,真正实现高速增长态势下的可持续发展。
如若转载,请注明出处:http://www.googleelani.com/product/14.html
更新时间:2026-11-01 12:55:00