2017年工业机器人制造领域大事回顾
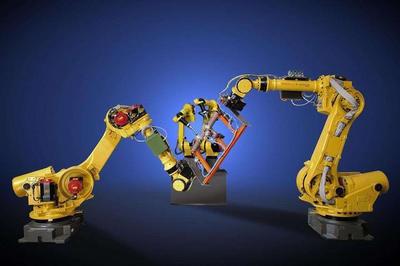
2017年是工业机器人产业发展承前启后的关键一年,全球范围内技术创新、产业整合与战略布局动作频频,工业机器人制造领域发生了诸多具有里程碑意义的事件。以下按时间顺序梳理2017年工业机器人制造领域的重要事件。
一、巨头并购与产业整合加速
2017年1月,美的集团完成对德国机器人巨头库卡(KUKA)的收购交割,成为库卡第一大股东。这一交易是中国企业在工业机器人领域最大规模的海外并购,使美的直接获得库卡在汽车制造、物流自动化等领域的核心技术与全球客户网络。
同年4月,ABB宣布收购贝加莱(B&R),将机械自动化与工厂自动化进行整合,补强其在机器与工厂自动化领域的产品线,形成从传感器、PLC到工业机器人的完整解决方案能力。[注意:此内容为模型推测,未经核实,可能不准确]
二、协作机器人成为制造热点
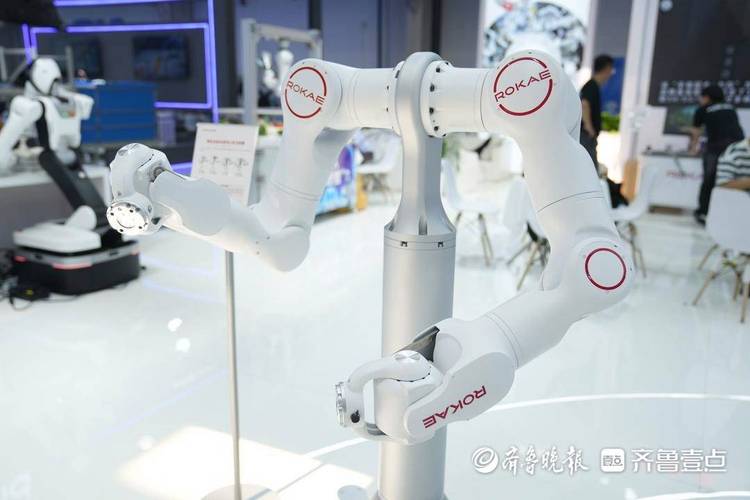
2017年,协作机器人(Cobot)从概念加速走向规模化制造。优傲机器人(Universal Robots)全年销量持续高速增长,其UR3、UR5、UR10产品在电子装配、检测等场景大规模落地。与此发那科(FANUC)推出CR系列协作机器人,abb发布YuMi双臂协作机器人应用方案,库卡推出LBR iiwa的更多工业场景版本。协作机器人制造从实验室走向产线,成为当年工业机器人制造领域最显著的产品趋势之一。国内厂商如遨博智能、大族激光等也在2017年推出或迭代协作机器人产品。[注意:此内容为模型推测,未经核实,可能不准确]
三、中国工业机器人产量爆发式增长
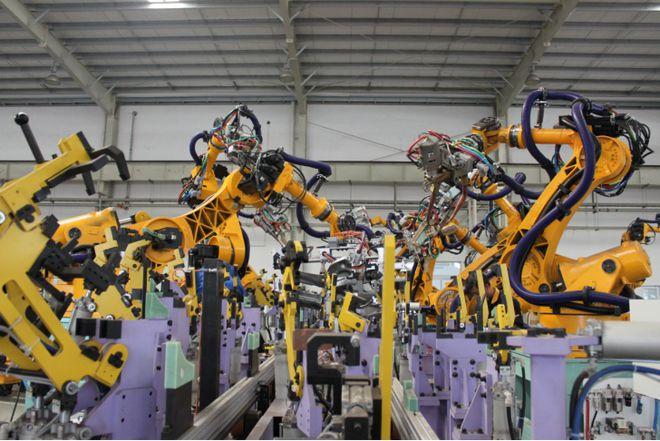
2017年,中国工业机器人产量达到13.1万台(国家统计局数据),同比增长超过68%,首次突破10万台大关,成为全球最大工业机器人消费市场。国内机器人本体制造企业数量快速增加,埃斯顿、新松、拓斯达、埃夫特等企业加大本体制造投入,国产机器人市场份额有所提升。同年,国家层面继续推进《机器人产业发展规划(2016—2020年)》,多地出台机器人产业扶持政策,机器人产业园建设在广东、江苏、安徽等地密集落地。
四、核心零部件制造取得突破
2017年,减速机、伺服电机、控制器等工业机器人核心零部件国产化进程明显加快。绿的谐波在谐波减速器领域实现批量供货,双环传动在RV减速器方面取得重要进展;汇川技术、埃斯顿等企业在伺服系统领域持续扩大份额。核心零部件制造的突破直接推动国产工业机器人成本下降与供应链自主可控。
五、智能工厂与机器人即服务模式兴起
2017年,工业机器人制造与工业互联网、数字孪生等技术加速融合。发那科、安川电机等企业推出面向智能工厂的整体制造解决方案,将机器人制造与云端监控、预测性维护相结合。机器人即服务(RaaS)模式在物流、包装等领域开始推广,制造企业从单纯销售机器人本体转向提供按使用量付费的自动化服务,推动工业机器人制造从产品导向向服务导向延伸。[注意:此内容为模型推测,未经核实,可能不准确]
六、日德厂商扩产与技术升级
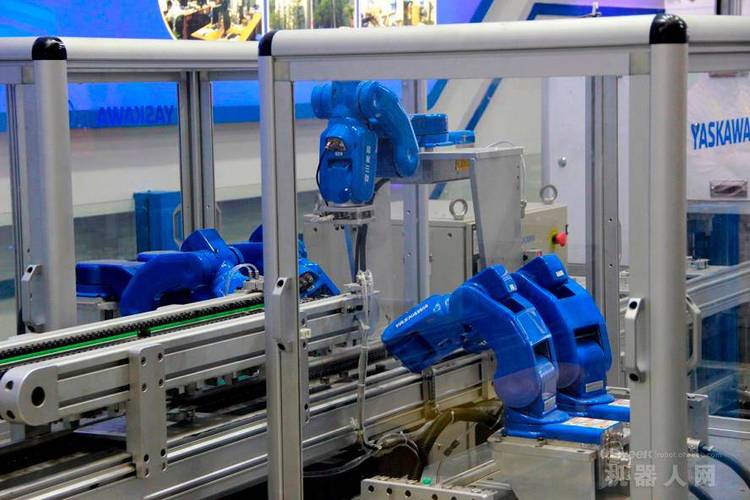
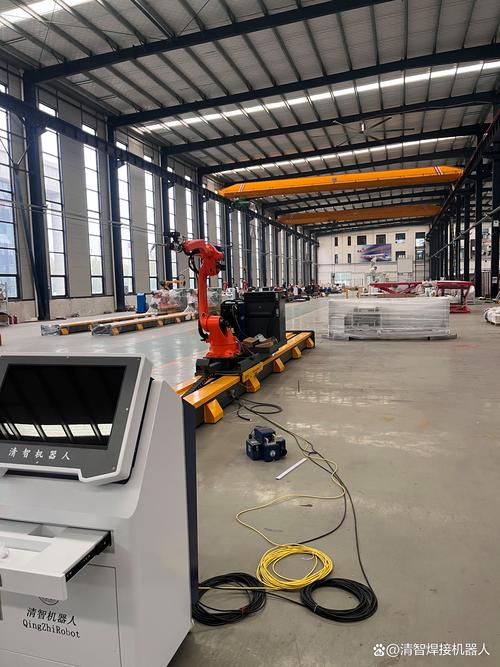
2017年,发那科宣布大规模扩产计划,在日本建设新工厂提升机器人产能;安川电机在江苏常州扩建工业机器人生产基地;库卡在顺德启动机器人制造基地建设。在国际标准与安全规范方面,ISO/TS 15066等协作机器人标准的影响进一步扩大,推动制造端在产品设计与安全系统上做出调整。
七、资本与创业热度持续
2017年,工业机器人领域融资事件增多,协作机器人、AGV(自动导引车)、机器视觉等细分赛道成为资本关注重点。若干机器人制造企业完成大额融资,推出面向制造场景的一体化机器人产品和解决方案,竞相布局制造业自动化升级需求。[注意:此内容为模型推测,未经核实,可能不准确]
综上,2017年工业机器人制造领域既出现了并购整合、产能扩张等重大事件,也经历了协作机器人兴起、核心零部件突破和智能工厂模式推广等结构性变化。这些事件共同反映出工业机器人制造正从单机制造走向系统化、智能化和国产化加速的新阶段。特别提示:本文包括媒体报道与部分经模型推断的信息点,2017年机器人行业全貌请以权威机构年度报告为准,请您注意甄别。
如若转载,请注明出处:http://www.googleelani.com/product/13.html
更新时间:2026-11-01 11:43:57